خرید طلا از مشتری یک «پرداخت در برابر وزن» ساده نیست. فروشگاه در چند دقیقه باید هویت طرف معامله، وضعیت قطعه، وزن قابل محاسبه، مبنای عیار، نرخ خرید، روش تسویه و سند ورود کالا را به یک پرونده منسجم تبدیل کند. اگر یکی از این حلقهها جا بیفتد، اختلاف مشتری، موجودی نامعتبر یا پرداختی ایجاد میشود که بعداً به معامله وصل نیست.
این راهنما، بر پایه فصل هفتم کتاب کسبوکار طلا به زبان ساده، یک مسیر اجرایی برای خرید طلای دستدوم، شکسته یا آبشده از مشتری ارائه میکند. جزئیات احراز هویت و الزامات قانونی باید همیشه با رویه مصوب مجموعه و مقررات جاری تطبیق داده شوند؛ تمرکز این متن بر معماری کنترل معامله است.
فهرست مطالب
- چرا فرایند مکتوب لازم است؟
- ۱. پذیرش و روشن کردن موضوع معامله
- ۲. احراز و اتصال هویت به معامله
- ۳. طبقهبندی کالای ورودی
- ۴. بررسی ظاهری، وزن و مبنای عیار
- ۵. قیمتگذاری شفاف
- ۶. تأیید، تأیید مشروط یا رد
- ۷. سند و تسویه
- ۸. ورود به موجودی و بستن معامله
- چکلیست نهایی
چرا خرید طلا از مشتری باید فرایند مشخص داشته باشد؟
در خرید از تأمینکننده معمولاً کالا، فاکتور و سابقه همکاری ساختار روشنتری دارند. اما کالایی که مشتری میآورد ممکن است استفادهشده، شکسته، دارای نگین، فاقد فاکتور اولیه یا نیازمند بررسی عیار باشد. انگیزه مشتری نیز متفاوت است: فروش فوری، تعویض با کالای جدید یا تبدیل دارایی به نقدینگی.
یک فرایند استاندارد سه نتیجه میسازد: مشتری میفهمد مبلغ چگونه محاسبه شده است؛ فروشگاه میداند کالا از چه منبعی وارد شده؛ و حسابداری میتواند پرداخت را به رسید و تغییر موجودی وصل کند. هدف، افزودن تشریفات نیست؛ هدف این است که هر مرحله به سؤال مشخصی پاسخ دهد.
۱. پذیرش: اول موضوع معامله را روشن کنید
پیش از وزنکشی مشخص کنید مراجعه برای فروش است یا تعویض. اگر مشتری قصد تعویض دارد، از همان ابتدا دو رویداد جدا تعریف کنید: نخست خرید طلای مشتری و سپس فروش کالای جدید. فشرده کردن همه چیز در یک عدد «مابهالتفاوت» باعث میشود ارزشگذاری طلای ورودی، اجزای قیمت کالای جدید و اثر هر بخش بر موجودی نامشخص بماند.
در پذیرش اولیه، نوع قطعه، تعداد، وضعیت کلی، وجود نگین یا اجزای غیرطلا و انتظار مشتری ثبت میشود. فروشنده نباید پیش از بررسی، مبلغ قطعی یا نتیجه عیار را وعده دهد. جمله روشن و حرفهای این است: «پس از بررسی وزن قابل محاسبه و مبنای عیار، عدد و اجزای محاسبه را توضیح میدهیم.»
۲. احراز: هویت باید به همان معامله متصل باشد
احراز فقط دیدن یک مدرک نیست. اطلاعات موردنیاز باید طبق رویه مصوب فروشگاه ثبت و به شماره یکتای معامله متصل شود. این اتصال کمک میکند منبع ورود کالا، رسید مشتری، پرداخت و سابقه بعدی قطعه در یک مسیر قابل بازیابی باشند.
سطح اطلاعات و مدارک لازم را مدیر مجموعه باید با توجه به مقررات جاری، سیاستهای مبارزه با سوءاستفاده و نظر متخصص حقوقی تعیین کند. کارکنان نباید در لحظه معامله برای خودشان قاعده بسازند یا اطلاعاتی بیش از نیاز جمعآوری کنند. اصل مدیریتی ثابت است: حداقل داده لازم، دسترسی محدود و نگهداری امن.
۳. کالای ورودی را درست طبقهبندی کنید
طلای ورودی را با موجودی مصنوعات نو مخلوط نکنید. حداقل باید میان طلای دستدوم قابل عرضه، طلای شکسته، قطعه در انتظار تعمیر یا آبکاری، کالای دارای نگین و طلای آبشده تفاوت وجود داشته باشد.
- طلای دستدوم: ممکن است پس از بررسی و اصلاح دوباره قابل عرضه باشد؛ تصمیم بعدی آن همان زمان ثبت شود.
- طلای شکسته: معمولاً مسیر تعمیر، ذوب یا تسویه با کارگاه دارد و وجود لحیم یا قطعات غیرطلا بر وزن قابل محاسبه اثر میگذارد.
- کالای نگیندار: وزن کل با وزن طلای قابل محاسبه یکی نیست؛ روش تفکیک باید توضیح داده شود.
- طلای آبشده: تا پیش از بررسی وزن، عیار، انگ، منبع و مدارک مرتبط نباید موجودی قطعی تلقی شود.
طبقهبندی درست لازم نیست انبار پیچیده بسازد. یک کد وضعیت روشن، محل نگهداری مشخص و مسئول مرحله بعد کافی است تا کالا در حافظه افراد گم نشود.
۴. بررسی: ظاهر، وزن و مبنای عیار را جدا ببینید
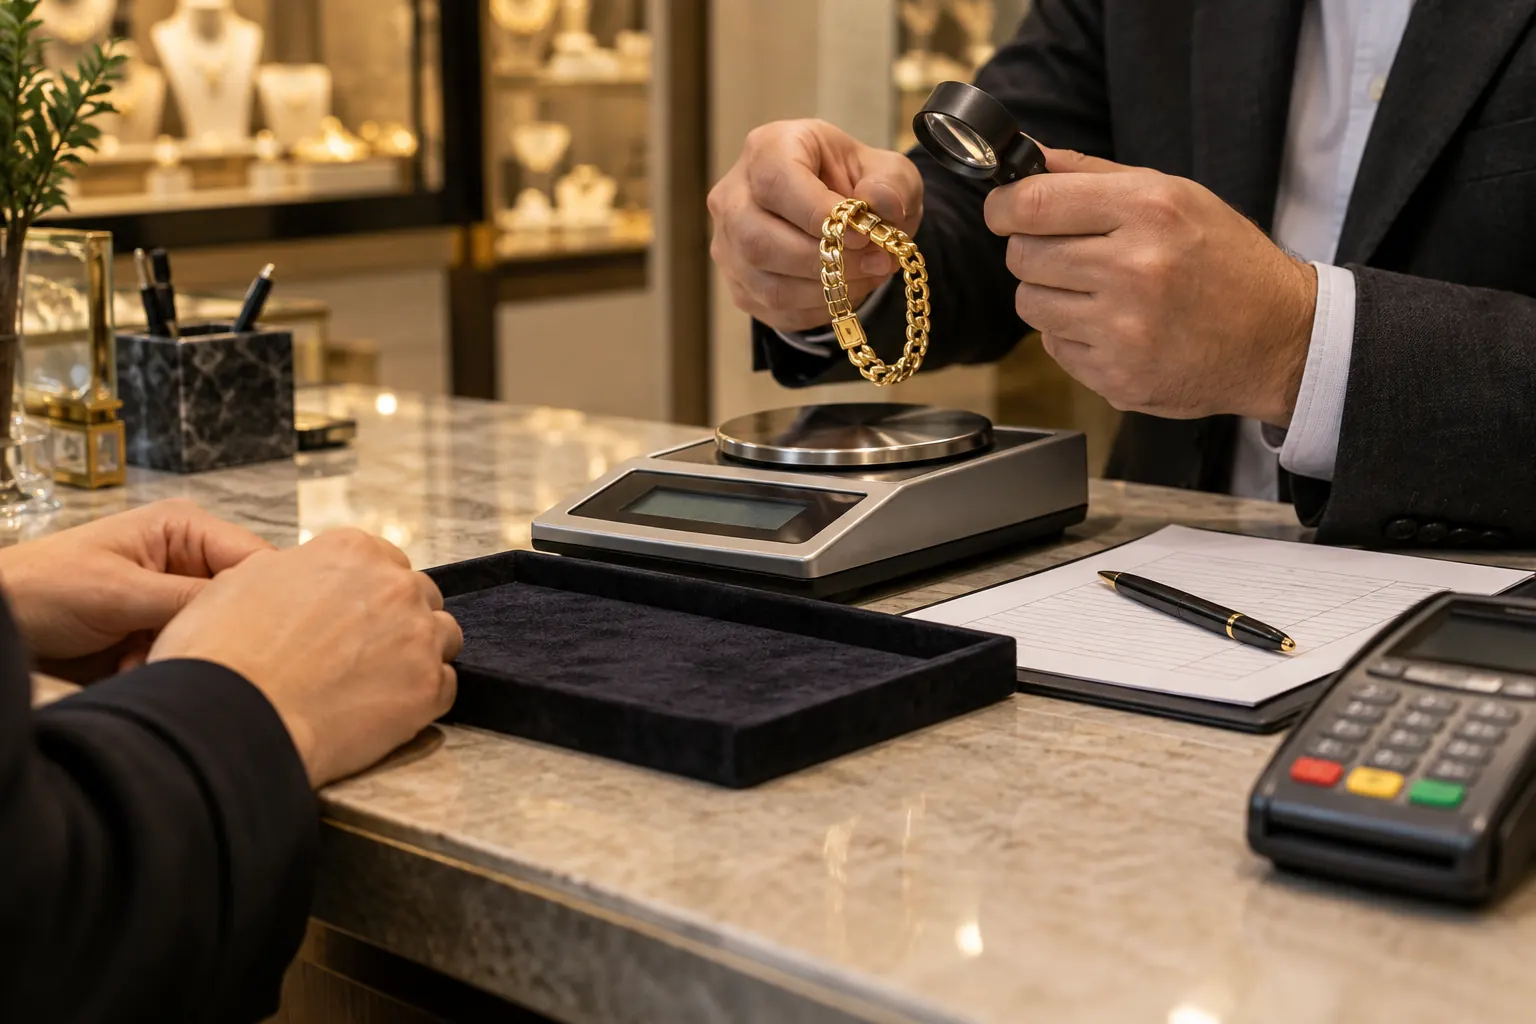
بررسی را با مشاهده وضعیت ظاهری آغاز کنید: شکستگی، لحیم، قفل، نگین، قطعات غیرطلا، آلودگی سطح و هر عاملی که بر وزن یا تصمیم بعدی اثر میگذارد. نتیجه ظاهری بهتر است پیش از محاسبه در رسید یا نرمافزار ثبت شود.
سپس وزن با ابزار کالیبره و طبق رویه مجموعه اندازهگیری میشود. نمایش عدد ترازو به مشتری، بدون توضیح اینکه چه مقدار از آن وارد محاسبه میشود، کافی نیست. باید روشن باشد آیا نگین، فنر، بند، سنگ یا قطعه غیرطلا از وزن قابل محاسبه جدا شده است.
عیار نیز نباید بر پایه حدس یا صرفاً ظاهر قطعه قطعی اعلام شود. اگر مبنای معتبر در دسترس نیست یا نتیجه نیازمند بررسی تخصصی است، معامله باید در وضعیت «تأیید مشروط» بماند. توقف معامله در نبود اطمینان، تصمیم حرفهایتری از خرید عجولانه است. برای درک بهتر فرایند سنجش میتوانید راهنمای ریگیری طلا و برای مفهوم خلوص، راهنمای عیار طلا را ببینید.
۵. قیمتگذاری: عدد نهایی را قابل توضیح کنید
قیمت خرید باید از اجزای قابل بازیابی ساخته شود: وزن قابل محاسبه، مبنای عیار، نرخ مرجع در زمان معامله و هر تعدیل مستند مربوط به وضعیت کالا. منبع نرخ و مسئول اعلام آن باید در داخل مجموعه مشخص باشد تا فروشندگان از اعداد متفاوت استفاده نکنند.
در بازار نوسانی، زمان اعتبار نرخ را نیز بگویید. اگر مشتری برای تصمیمگیری مراجعه را به زمان دیگری موکول کند، عدد قبلی بدون تأیید دوباره نباید مبنای قطعی باشد. توضیح به مشتری کوتاه اما کامل است: چه وزنی محاسبه شده، مبنای عیار چیست، نرخ مربوط به چه زمانی است و مبلغ پرداختی چگونه به دست آمده است.
در تعویض، نرخ خرید طلای مشتری و قیمت فروش کالای جدید باید با سیاست زمانی مشخص و در دو بخش جدا ثبت شوند. این تفکیک هم شفافیت مشتری را افزایش میدهد و هم گزارش سود، مالیات، موجودی و وجه دریافتی را قابل اتکا میکند.
۶. تصمیم: تأیید، تأیید مشروط یا رد
هر خرید پس از بررسی باید یکی از سه وضعیت را بگیرد:
- تأیید: مشخصات، مبنای ارزشگذاری، سند و روش تسویه کامل است.
- تأیید مشروط: کالا منتظر تأیید عیار، تکمیل سند، رفع ابهام یا بررسی مسئول بالاتر است.
- رد: اطمینان کافی درباره کالا، منبع، مدارک یا امکان ارزیابی وجود ندارد.
کالای تأییدمشروط نباید وارد ویترین یا موجودی قابل فروش شود. برای آن باید مسئول پیگیری، اقدام بعدی و موعد تعیین شود. وضعیت مبهم و بدون مالک همان چیزی است که بعداً به مانده باز یا موجودی نامعتبر تبدیل میشود.
۷. سند و تسویه: پرداخت را به پرونده وصل کنید
رسید خرید باید حداقل نوع قطعه، وزن، مبنای عیار، مبلغ، تاریخ، روش پرداخت، شماره معامله و توضیحات مؤثر را نشان دهد. دامنه دقیق مشخصات هویتی بر اساس رویه مصوب و مقررات جاری تعیین میشود. نسخه مشتری و نسخه ثبتشده فروشگاه باید درباره عناصر اصلی معامله یکسان باشند.
در تسویه نقدی، کارت، انتقال بانکی یا پرداخت ترکیبی، سهم هر روش جدا ثبت میشود و رسید پرداخت به همان شماره معامله متصل میماند. نام صاحب حساب مقصد و سیاست پرداخت به شخص ثالث نیز باید از قبل روشن باشد؛ تصمیم موردی در لحظه تسویه ریسک خطا را بالا میبرد.
پیش از پایان کار، سه عدد را تطبیق دهید: مبلغ رسید خرید، مبلغ پرداختشده و ارزش/وزن ورودی ثبتشده در موجودی. اگر یکی از این سه مسیر جدا حرکت کند، معامله هنوز بسته نشده است.
۸. ورود به موجودی و بستن معامله
کالا با همان طبقه و وضعیت تأییدشده وارد موجودی میشود؛ نه با عنوان عمومی «طلا». مسیر بعدی آن—فروش مجدد، آبکاری، تعمیر، ذوب، ارسال برای بررسی یا نگهداری مشروط—باید ثبت شود. جداسازی فیزیکی کالاهای در انتظار بررسی از موجودی قطعی نیز جلوی فروش ناخواسته را میگیرد.
معامله زمانی پایانیافته است که کالا تحویل گرفته شده، مبلغ طبق توافق پرداخت شده، سند کامل است و موجودی اصلاح شده است. اگر پرداخت، تأیید عیار یا مدرک باقی مانده، پرونده در فهرست معاملات باز میماند و مسئول و موعد پیگیری دارد.
چکلیست کوتاه خرید طلا از مشتری
- فروش یا تعویض بودن مراجعه مشخص شده است.
- هویت و اطلاعات لازم طبق رویه مصوب به شماره معامله متصل است.
- نوع کالا و وضعیت ظاهری ثبت شده است.
- وزن کل و وزن قابل محاسبه با هم اشتباه نشدهاند.
- مبنای عیار و سطح اطمینان آن مشخص است.
- منبع نرخ و زمان اعتبار قیمت ثبت شده است.
- نتیجه معامله تأیید، تأیید مشروط یا رد است.
- روش پرداخت و رسید آن به پرونده وصل است.
- کالا با طبقه درست وارد موجودی یا بخش انتظار شده است.
- مبلغ رسید، پرداخت و تغییر موجودی با هم تطبیق دارند.
پرسشهای متداول
برای خرید طلا از مشتری چه اطلاعاتی باید ثبت شود؟
نوع و وضعیت قطعه، وزن و وزن قابل محاسبه، مبنای عیار، نرخ و زمان آن، مبلغ، روش پرداخت، شماره معامله و اطلاعات لازم هویتی طبق رویه مصوب مجموعه باید قابل بازیابی باشند.
آیا طلای مشتری در تعویض فقط با کالای جدید تهاتر میشود؟
برای شفافیت بهتر است دو رویداد جدا ثبت شود: خرید طلای مشتری و فروش کالای جدید؛ سپس مابهالتفاوت محاسبه شود.
اگر درباره عیار مطمئن نباشیم چه کنیم؟
کالا باید در وضعیت تأیید مشروط بماند و تا دریافت نتیجه معتبر وارد موجودی قابل فروش نشود.
وزن روی ترازو همان وزن قابل پرداخت است؟
همیشه نه. نگین، قطعات غیرطلا، لحیم یا اجزای دیگر میتوانند باعث تفاوت وزن کل و وزن قابل محاسبه شوند و این تفاوت باید توضیح داده شود.
معامله خرید چه زمانی بسته محسوب میشود؟
وقتی کالا تحویل گرفته شده، پرداخت مطابق توافق انجام شده، سند کامل است و ورود کالا با طبقه درست در موجودی ثبت شده باشد.